Mostrar mensagens com a etiqueta juros. Mostrar todas as mensagens

sábado, 6 de julho de 2013

Durex sed lex?

O envelhecimento da China já é um cutelo sobre o futuro do país (Quartz)

Crescimento, onde e como?
 

Petróleo do Texas acima dos $100, petróleo de Brent acima dos 107 dólares (6/7/2013)

Esta alta do petróleo que arrasta a inflação silenciosa e artificialmente contida da maioria das matérias primas e cereais é a resposta inevitável a três realidades que raramente dão títulos da imprensa:

  1. a procura agregada de petróleo supera a capacidade agregada da oferta, mantendo-se por isto uma pressão permanente sobre os preços, e forçando ao mesmo tempo a disponibilização de reservas cada vez mais caras de produzir: petróleos pesados e extra-pesados, de Alberta, no Canadá, à bacia do rio Orinoco, na Venezuela; petróleo submarino a profundidades superiores a 3.000 metros, como o 'Pré-sal' da Bacia de Santos, ao largo de Curitiba, São Paulo e Rio de Janeiro; e petróleo de xisto.
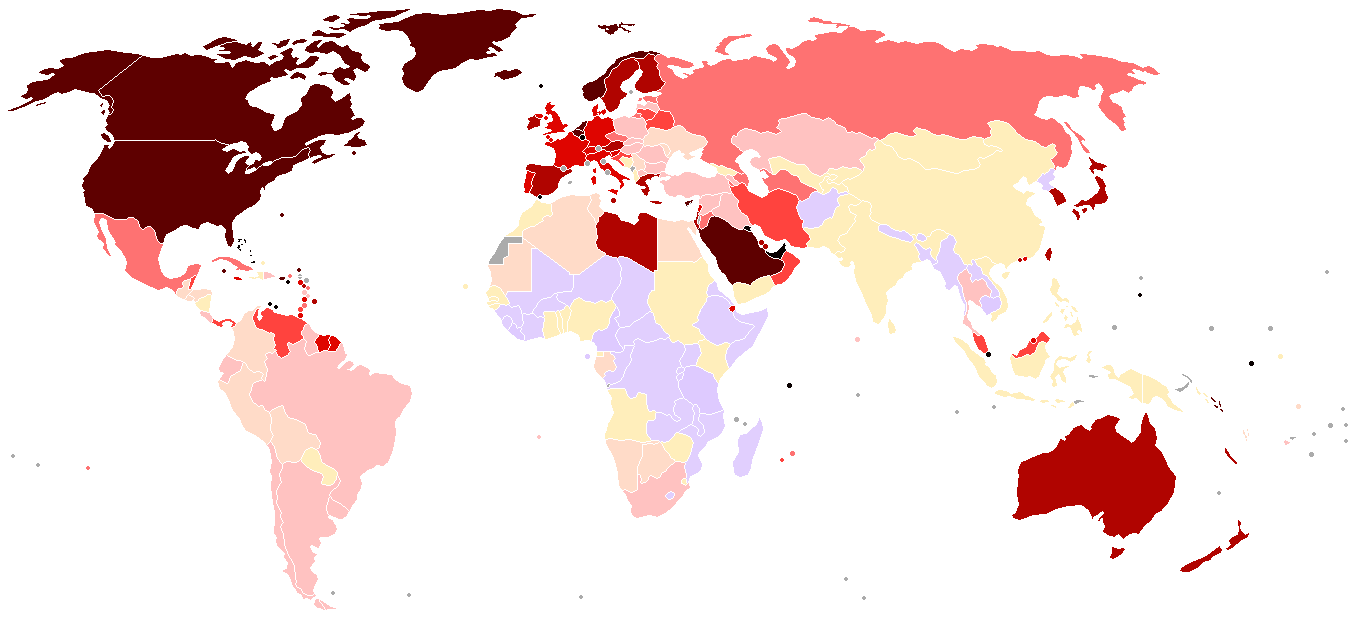
  2. o crescimento muito rápido dos países emergentes e em geral o crescimento e modernização relativa dos países e regiões mais pobres do planeta têm vindo a forçar uma distribuição menos desequilibrada do consumo do petróleo no mundo (ver este mapa).
  3. a guerra monetária em curso à escala global, cujo objetivo, por parte de cada contendor, é duplo: gerar artificialmente meios de pagamento para a compra de petróleo e outras importações inadiáveis, e aumentar a competitividade das exportações pela via cambial. Armas usadas: desvalorização agressiva intermitente do iene japonês, através da destruição literal do valor do dinheiro (juros negativos), e da compra em massa de dólares; monetização agressiva da descomunal dívida pública, externa e privada dos Estados Unidos (dilúvio monetário e destruição das taxas de juro); e uma 'colossal' desvalorização fiscal das economias do Zona Euro, mais conhecida por 'austeridade', nomeadamente através  da redução drástica dos rendimentos de capital não especulativo (destruição das taxas de juro bancárias e agressão fiscal), programas violentos de redução das dívidas e défices públicos, redução dos rendimentos do trabalho em geral, e ainda, visível nas últimas semanas, o que poderá finalmente tornar-se um ataque sem precedentes dos bancos centrais aos vínculos extrativos, mantidos há décadas, entre os bancos privados e os corruptos governos populistas europeus. As democracias populistas enterraram-se em dívidas cujos rendimentos especulativos (via swaps e outros produtos de rapina financeira) foram sendo canalizados para os bancos, e sobretudo para a chamada banca de investimento, a qual não passa, na realidade, de um cartel desmiolado de sanguessugas.

Os bancos centrais, entre o colapso e a rebelião das massas (apenas o estreito Mediterrâneo separa as primaveras árabes duma cada vez mais próxima primavera europeia), decidiram, depois da última conferência de imprensa de Ben Bernanke (Jornal de Negócios, 19-6-2013), iniciar um processo de desmame do setor bancário especulativo, porventura em direção a programas específicos de estímulo direto ao investimento produtivo, compaginado com uma guerra comercial sem precedentes, cujo objetivo será provocar uma travagem a fundo da globalização e a criação de dois novos blocos mundiais: um polarizado na aliança atlântica e outro polarizado num fractal envolvendo a China, Rússia, Índia, Brasil (e parte da América do Sul), Angola, África do Sul e Moçambique. Os campos de batalha estão sobretudo no Médio Oriente, em África, no Mar do Japão e no contíguo Mar da China, e ainda, embora em menor grau, na América do Sul.

A decadência de Portugal


O escandaloso e subserviente comportamento de Portugal no sequestro do presidente da Bolívia, além de ser mais uma paulada no imprestável ministro dos negócios estrangeiros, que sai mas não sai mas deveria sair do governo, deixa o nosso país de rastos em termos estratégicos.

A diminuição dos graus de liberdade de Portugal acentuou-se de forma dramática ao longo da semana que hoje termina. Menos autonomia diplomática e comercial no mundo, e rédeas cada vez mais apertados por parte de Berlim e de Bruxelas relativamente ao manicómio em que se transformou a partidocracia populista portuguesa.

Quer em Portugal, quer no resto mundo, há uma mudança a caminho. 


O status quo, porém, resiste por todos os meios ao seu alcance à necessária metamorfose, provocando a dor e o caos nas pessoas e nos países. Um mundo de robots, envelhecido, onde a procriação é reprimida pela economia e pelos vampiros do sistema financeiro, é um mundo onde, por fim, só o capital e as máquinas poderão pagar impostos! Será que as luminárias desorientadas que precipitam os países e os povos para o caos ainda não meditaram nisto?

Tempo para desenhar outras soluções e tempo para criar novas forças políticas e de cidadania capazes de travar a auto-destruição das democracias, e, no nosso caso, de erradicar dos círculos do poder os criminosos responsáveis pela bancarrota do país.


António Cerveira Pinto

segunda-feira, 24 de junho de 2013

2008-2.0?

A velha-nova Xangai vista de Pudong.

Tempestade financeira regressa em força

Bolsa de Xangai: SSE Composite fecha em queda de 5,3% — Yahoo Finanças, 24 jun 2013.

Banca afunda bolsa nacional para mínimos de Dezembro

A bolsa nacional acentuou a tendência de perdas, encontrando-se agora a cair mais de 2%, com uma forte pressão da banca, em especial BCP e BES que recuam mais de 5% — in Jornal de Negócios, 24 jun 2013.

Os bancos temem o fim do dinheiro fácil dos bancos centrais. A ameaça de insolvência regressa para muitos deles. Desta vez não haverá resgates criminosos, como o do BPN.

Ben Bernanke anunciou a diminuição temporária do torrencial de liquidez que tem alimentado artificialmente as bolsas, os bancos e os governos de todo o mundo; o Eurogrupo anunciou, por outro lado, que futuros resgates, nomeadamente de bancos, contará com o chamado 'bail-in', ou seja, uma responsabilização prévia dos detentores de obrigações dos bancos e até depositantes com contas superiores a 100 mil euros, antes de passar a fatura, como têm feito até agora, aos contribuintes, sem passar pela casa de partida, ou seja, pelos investidores e especuladores que financiaram as lógicas aventureiras (e por vezes criminosas) das instituições bancárias e financeiras que se dedicaram ao crédito fácil armadilhado com os famosos produtos complexos (chamados 'tóxicos'): os Credit Default Swaps, CDS, ou SWAP.

O dinheiro que se dirigiu para os mercados emergentes tenderá a retrair-se desses mercados, e por esta via, as empresas, nomeadamente da construção, energia e telecomunicações, que divergiram parte substancial da sua atividade para estes mercados, já estão a sofrer fortes quedas em bolsa, e poderão em breve voltar a ter graves problemas de insolvência por resolver, pressionando  ainda mais os bancos entretanto forçados a uma dieta de dinheiro fácil por parte da FED, do BCE e do próprio PBOC. Veremos até onde dura a anunciada quarentena do Quantitative Easing e do LTRO. Para já, os juros das dívidas soberanas reiniciam movimentos de subida, forçando um ajustamento ainda mais brutal da despesa pública. Os governos vão ter mesmo que encontrar maneira de encolher sem perder a cabeça! Crescimento? Talvez, mas não pela via do consumo público direto e indireto.

Bancos e mais empresas serão forçadas a fechar portas. Mais fusões a caminho. Onde irá agora a EDP financiar a sua gigantesca dívida? Em Pequim? Mas não era esse o objetivo dos chineses! Finalmente, as tensões entre estados e entre regiões estratégicas podem assumir rapidamente formas violentas de nacionalismo económico. Um verão quente no horizonte e um outono possivelmente explosivo em várias partes do planeta.

O forte abalo de hoje na bolsa de Xangai é o efeito imediato de o Banco Popular da China ter anunciado, em linha com a FED e com o BCE, e sobretudo com a declaração do BIS (ver citação abaixo), que os níveis de liquidez na economia chinesa eram suficientes, e que os bancos deveriam controlar eles mesmos os riscos de liquidez assumidos.


O buraco negro de derivados OTC (especulativos) começa finalmente a assustar bancos centrais e governos de todo o mundo. Por outro lado, por mais liquidez que se crie, o endividamento público continua a crescer, o desemprego continua a crescer e o abrandamento e estagnação das economias instalam-se num número crescente de países.

Esta declaração de Jaime Caruana, do (banco dos bancos) Bank of International Settlements (BIS), proferida ontem, dia 23 de junho, resume bem o que aí vem...

Can central banks now really do “whatever it takes”? As each day goes by, it seems less and less likely... Six years have passed since the eruption of the global financial crisis, yet robust, self-sustaining, well balanced growth still eludes the global economy. If there were an easy path to that goal, we would have found it by now.

Monetary stimulus alone cannot provide the answer because the roots of the problem are not monetary. Hence, central banks must manage a return to their stabilisation role, allowing others to do the hard but essential work of adjustment.

Many large corporations are using cheap bond funding to lengthen the duration of their liabilities instead of investing in new production capacity.

Continued low interest rates and unconventional policies have made it easy for the private sector to postpone deleveraging, easy for the government to finance deficits, and easy for the authorities to delay needed reforms in the real economy and in the financial system.

Overindebtedness is one of the major barriers on the path to growth after a financial crisis. Borrowing more year after year is not the cure...in some places it may be difficult to avoid an overall reduction in accommodation because some policies have clearly hit their limits.

— in ZeroHedge (o pdf do BIS está disponível neste artigo)


António Cerveira Pinto

sexta-feira, 21 de junho de 2013

Dívida pública a retalho?


As pradarias estão secas de injustiças várias e de corrupção.

Quando a esmola é grande o pobre desconfia
A bolsa de Lisboa encerrou a sessão e a semana a negociar no vermelho, tal como as principais congéneres europeias, registando a sexta semana de perdas consecutivas. A praça nacional foi a segunda que mais recuou na Europa. O sector energético foi o que mais pressionou no encerramento — in Jornal de Negócios, 21 jun 2013.

O ministro das Finanças revelou hoje, no Luxemburgo, que o Estado planeia dar a possibilidade de subscrição de títulos do Tesouro aos particulares, face ao aumento significativo da poupança das famílias portuguesas — in Jornal de Negócios, 21 jun 2013.

A queda nas bolsas europeias e mundiais é uma consequência direta da última conferência de imprensa dada por Ben Bernanke (Benjamin Shalom Bernanke).

O presidente da Reserva Federal americana anunciou entre dentes que a hemorragia monetária conhecida por Quantitative Easing (através da qual o Tesouro dos EUA aumenta de forma aventureira a quantidade de dólares no mundo, i.e. a sua base monetária) iria possivelmente abrandar.

Ou seja, a liquidez que tem servido aos maiores especuladores do planeta —os quatro super bancos americanos (JPMorgan, Citi, Bank of America, Goldman Sachs), o inglês HSBC e o alemão Deutsche Bank—, e ainda a muitos outros bancos e fundos de investimento especulativo, para alimentar as bolhas imobiliárias em todo o mundo, a bolha estudantil nos Estados Unidos, e a gigantesca bolha das dívidas soberanas, nomeadamente na Europa, ao encolher, ou ameaçar encolher, faz disparar os juros do dinheiro e as rentabilidades esperadas do investimento especulativo — o qual tem tendência a retrair-se e/ou a exigir maiores ganhos.

As bolsas de valores, precisamente por estarem agarradas ao 'crack' Keynesiano da criação fictícia de liquidez, a tal expansão da base monetária (QE nos EUA, LTRO, na Europa, Abenomics no Japão, etc.), começaram a cair no minuto em que Ben Bernanke proferiu estas duas frases contraditórias: “have no fear as the economy is bad enough that the Taper will never come” e “the economy is picking-up and that’s great so we don’t need the Fed anymore”. 

Se a economia não melhorar a monetização da dívida prosseguirá (QEn); mas como a economia está a arrebitar, o que é uma boa notícia, deixaremos de precisar da FED. A esta contradição o mercado reagiu com um colapso bolsista global, enquanto o preço das dívidas soberanas foi subindo em toda a parte, com as consequências dramáticas que se conhecem na Turquia e no Brasil. Entretanto a insolvência da Grécia e de Chipre agravam-se, a situação da Islândia agrava-se, e veremos o que vai ocorrer em Itália, Espanha e Portugal nos próximos meses.

Como é evidente, a subida da Euribor, tal como a subida das yields (rendas) dos títulos de dívida pública dos PIIGS*F*UK*R*US (ver tabela das Obrigações a 10 anos) é um sinal cristalino de que a pressão sobre os governos vai aumentar, a pressão fiscal sobre a riqueza real disponível vai continuar elevada ou mesmo agravar-se, e que, portanto, o discurso sobre o crescimento é uma ilusão ou pura demagogia.

O anúncio de Vítor Gaspar, tornado público hoje no Luxemburgo, sobre a possibilidade de a dívida pública portuguesa passar a ser vendida a retalho, é o reconhecimento disfarçado de que a procura dos grandes especuladores para os títulos da dívida pública portuguesa vai simultaneamente diminuir e exigir maiores rentabilidades ao Estado.

A conversa mole do ministro das finanças é pois uma confissão implícita do fracasso rotundo da sua estratégia no modo como aplicou e não aplicou o Memorando da Troika.

Vêm aí tempos mais difíceis ainda e perigosos. As rendas implícitas da dívida soberana portuguesa a dez anos (10Y) estavam hoje nos 6,42%. A 7%, todo o dinheiro que se obtiver por esta via terá que ser pago a dobrar ao fim de 10 anos, ou seja, na maturidade! É este o verdadeiro garrote que está a levar Portugal para a bancarrota. E é precisamente esta bancarrota que é preciso evitar.

O mais provável é o governo incapaz e cobarde que temos colapsar em breve. É possível que um governo de emergência, anti-crise, de salvação nacional, etc., o venha substituir. Mas a dúvida persiste: serão os partidos que conduziram o país para o buraco, capazes de o tirar de lá?

Curiosidade; os yields da dívida soberana brasileira estão nos 11,75!!!


POST SCRIPTUM — A queda das bolsas na Europa é também consequência da decisão do conselho de ministros europeus das finanças esta Quinta-Feira, 21/6, onde ficou assente que antes de recapitalizar um banco europeu em dificuldades, com fundos do Mecanismo Europeu de Estabilidade [ESM], o banco em causa será sujeito a um 'bail-in' semelhante ao de Chipre! 

The Eurogroup has agreed there will be strict eligibility criteria as well as a clear pecking order for the instrument.

— An appropriate level of bail-in will be applied before the bank is recapitalised by the ESM in line with EU State aid rules, and applying of the forthcoming Bank Recovery and Resolution Directive (BRRD) as of the start of the supervision by the SSM.

— A burden-sharing scheme will determine the contributions of the requesting Member State and the ESM in order to cater for the existence of legacy assets and to ensure that incentives remain aligned between the ESM and the requesting Member State.
— €60bn will be the limit on the volume of possible direct bank recapitalisations.

— Potential retroactive application of the instrument will have to be decided on a case-by-case basis and by mutual agreement. Possible cases will have to be discussed and assessed on their own merits once the instrument enters into force — in Eurozone Portal.
 

António Cerveira Pinto 

Última atualização: 23 jun 2013, 10:26